商机详情 -
顺义区数据资产入表咨询问价
数据资产入表不*是财务部门的记账工作,更是企业数字化转型的战略抓手,明曦数智在这一领域扮演着重要推手角色。许多企业面临“业务部门天天用数据,财务部门却不敢认”的困境,导致大量高价值数据资源无法转化为账面资产。明曦数智通过引入专业的数据治理与财务管理复合型人才,帮助企业建立跨部门协作机制,明确数据在采集、存储、加工、应用等全生命周期中的成本归集路径。这种业财融合的视角,使得企业能够依据会计准则准确判断数据资源是否满足资产确认条件,从而实现从数据资源到数据资产的合规转变,为企业的数字化战略提供坚实的财务基础。增厚企业无形资产,在融资授信、IPO进程中获得更高的市场估值。顺义区数据资产入表咨询问价
数据资产入表
基于“数据二十条”的三权分立原则,明曦数智协助企业完成数据资源持有权、数据加工使用权和数据产品经营权的确权登记,为资产入表提供法律基石。并非所有数据都适合入表。明曦数智员工团队将深入业务前线,识别具有应用场景和经济效益的数据资源,确保入表资产具备持续创造经济利益的潜力。数据资产价值具有波动性。我们引入动态评估机制,结合市场法、成本法和收益法,对企业数据资产进行实时估值,确保财务报表能反映真实价值。本地数据资产入表如何收费以数据资产入表为契机,重构企业数据底座,为AI大模型训练提供高质量、权属清晰的数据集。
长期以来,企业的IT部门和数据团队被视为“成本中心”,其价值难以量化。随着数据资产入表的推行,首席数据官(CDO)终于有了属于自己的硬核KPI。明曦数智协助CDO建立数据资产台账,将数据资产的增值额、数据产品的营收占比以及数据资产的周转率作为考核指标。我们将数据团队的工资支出、技术投入与产生的资产价值直接挂钩,让管理层清晰地看到数据团队带来的直接回报。这不*提升了数据团队在企业内部的地位,更为CDO争取更多的预算和资源提供了有力的财务依据。
“如何确保这些数据确实能带来经济利益?”这是审计师在面对数据资产入表时的质询。明曦数智在项目实施中,特别注重商业应用场景的实证。我们会协助企业整理详尽的《数据资产应用场景说明书》及《未来经济利益流入预测报告》,并结合历史交易合同与市场公允价格,形成完整的审计证据链。我们深知,只有经得起四大会计师事务所严苛审计的数据资产,才是真正意义上的硬资产。因此,我们将审计思维前置到入表流程中,提前排雷,确保企业的首份数据资产年报能够平稳过关,赢得资本市场的信任。规避数据合规风险,确保企业在监管日趋严格的环境下稳健经营。
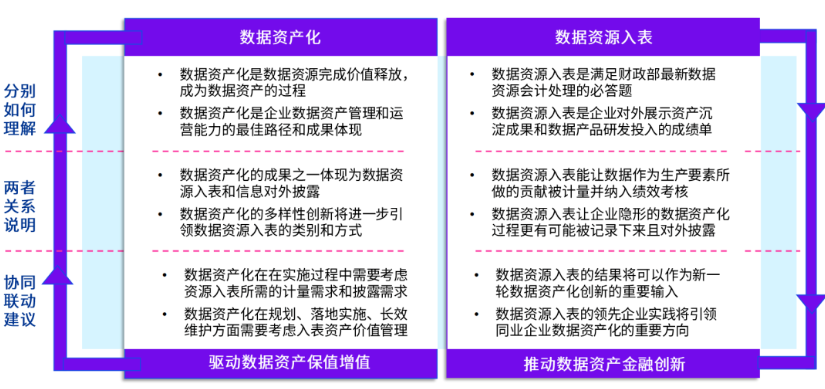
我们的数据资产入表“五步法”模型,涵盖了从业务场景识别到财务报表列示的全过程,通过标准化作业流程,大幅提升入表效率,降低企业试错成本。针对数据资产成本归集难的痛点,明曦数智利用自研算法,能够穿透数据采集、加工、维护等各环节,实现成本的精细化分摊与资本化确认。数据资产的价值取决于其质量。明曦数智在执行入表前,我们会提前对数据进行清洗、去重、校验,确保入表资产具备高可用性,避免因数据垃圾导致资产减值。数据资产入表不是终点,而是企业数据资产持续运营、增值变现的新起点。本地数据资产入表如何收费
助力国央企完成数字化考核指标,通过数据资产化盘活存量国有资产,实现保值增值。顺义区数据资产入表咨询问价
明曦数智在协助企业选择数据资产入表的会计科目方面具有深刻理解。根据财政部《暂行规定》,企业应根据数据资源的持有目的和业务模式,将其确认为“无形资产”或“存货”。若数据资源是企业自行开发用于内部使用或对外提供服务的(如客户分析模型、算法数据集),通常确认为无形资产,并进行摊销;若数据资源是企业日常活动中持有、目的用于出售的(如标准化数据数据包、API调用服务),则确认为存货,并按成本与可变现净值孰低计量。明曦数智帮助企业财务人员进行专业判断,明确研发支出资本化的时点,合理设置摊销年限,确保财务报表的列报既合规又真实反映企业数据资产状况。顺义区数据资产入表咨询问价
北京明曦数智科技有限公司是一家有着雄厚实力背景、信誉可靠、励精图治、展望未来、有梦想有目标,有组织有体系的公司,坚持于带领员工在未来的道路上大放光明,携手共画蓝图,在北京市等地区的商务服务行业中积累了大批忠诚的客户粉丝源,也收获了良好的用户口碑,为公司的发展奠定的良好的行业基础,也希望未来公司能成为*****,努力为行业领域的发展奉献出自己的一份力量,我们相信精益求精的工作态度和不断的完善创新理念以及自强不息,斗志昂扬的的企业精神将**北京明曦数智科技供应和您一起携手步入辉煌,共创佳绩,一直以来,公司贯彻执行科学管理、创新发展、诚实守信的方针,员工精诚努力,协同奋取,以品质、服务来赢得市场,我们一直在路上!