商机详情 -
上海数据资产价值评价怎么样
明曦数科在价值评价完成后可提供数据资产入表配套服务:指导企业依据评价结论确定入表金额(通常为成本可靠计量的取得/生产支出,公允价值特定情形参照)、选择"无形资产"或"存货"科目核算、确定摊销方法及年限、编制入表差异说明备查、协助外部审计沟通答疑。对于执行《企业数据资源相关会计处理暂行规定》的企业,我们建议先对高价值、权属清、成本可可靠计量的1–2类核心数据资产试点入表,待流程跑通后逐步扩大范围。明曦数科"咨询+法律+财务"一体化团队全程陪伴,降低企业试错成本,确保合规、稳妥、可审计地完成数据资产财务确认。明曦数科为电商用户画像数据估值,重点考量标签准确率及其带来的转化率提升幅度。上海数据资产价值评价怎么样
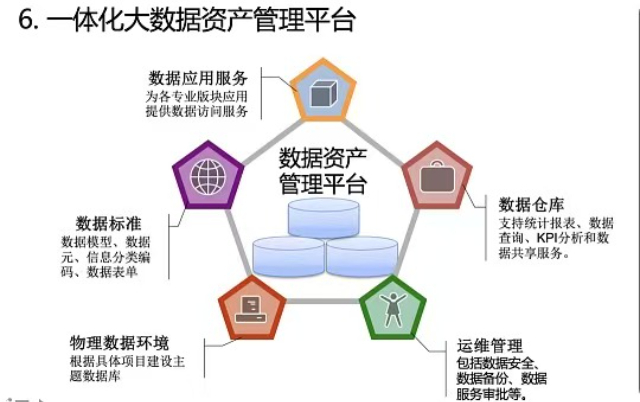
明曦数科在价值评价报告中专设"数据资产描述"章节,要求载明:数据名称、所属业务域、数据格式与体量(TB/记录数)、采集起止时间、更新频率(实时/日/月/静态)、覆盖地域与样本人群/对象特征、加工深度(原始/清洗后/建模标注/封装产品)、存储位置与访问控制措施、关联的数据分类分级结论及合规批文索引号。该描述使非技术人员(董事、审计师、监管员)也能读懂评价对象"是什么、从哪来、到哪去",是明曦数科报告获得企业内控及外部审计认可的重要因素。完整描述也便于后续年度复评时锁定比对基准,保证前后期可比。北京一站式数据资产价值评价明曦数科构建自动化评价模型,通过对接治理平台,实现数据资产价值的实时健康度扫描。
明曦数科认为第三方数据采购成本是否资本化计入数据资产成本,需判断该外购数据是"为了日常经营消耗使用"还是"形成长期拥有并可带来经济利益的数据资源"。若为一次性买断使用权且企业持续控制、可重复使用、有入表意图,采购价款加计直接归属的治理成本可作为初始计量基础,我方价值评价时成本法底值即以此为基础;若为按次调用或固定期限订阅且无资产控制权则通常费用化不列入评价范围。我们在入场访谈时了解外购数据合同条款并作会计定性判断,避免将期间费用误资本化或反之。此判断直接影响入表金额与价值评价基准。
数据合规评价是明曦数科数据资产价值评价不可分割的前置模块。我们由持证数据合规师联合法律顾问,审查企业数据收集是否已履行告知—同意义务、是否超出约定用途处理、涉及个人信息是否完成匿名化或去标识化、涉及重要数据和核心数据是否履行安全评估与出境合规程序。发现合规瑕疵时出具整改清单,待完成整改后方可进入价值量化阶段——因为重大合规缺陷可能导致数据资产无法合法使用乃至面临行政处罚,其经济价值应视为零或负值。通过"合规—质量—价值"三段式评价流程,明曦数科确保价值结论经得起监管检查、审计质询及第三方复核。我们提示网络效应带来的价值非线性特征,平台型数据需分段拟合用户规模与价值。
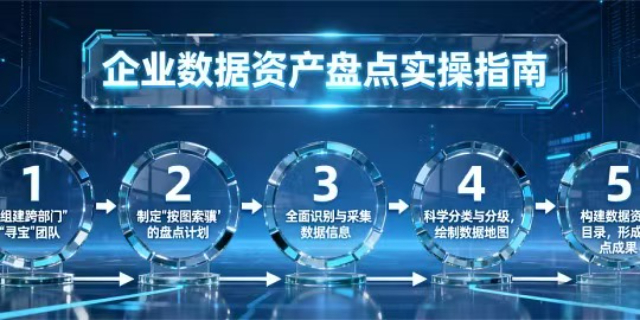
明曦数科在评价数据资产时,开始尝试融入“数字碳中和”视角。数据中心存储与算力消耗会产生大量碳排放,我们在评价报告中增设“碳足迹披露”章节,量化持有该数据资产每年的隐含碳排放成本。对于那些价值产出远低于存储能耗的数据(即“负价值数据”),我们建议企业进行数据冷归档处理。通过将环境成本内部化,明曦数科引导企业建立绿色数据资产管理理念,在追求数据价值的同时,兼顾双碳目标的达成,实现数字经济与绿色经济的协同发展。明曦数科提醒,数据资产评价结论只限约定用途使用,不可随意跨场景套用估值结果。上海数据资产价值评价怎么样
明曦数科在物流数据评价中,重点衡量路由优化带来的运输成本节约与货损率降低。上海数据资产价值评价怎么样
明曦数科提示:数据资产价值评价结论的使用须严格限定于约定目的。为入表出具的评价结果不可直接用作交易定价不加修正——因为入表金额受成本可靠计量约束可能低于市场公允价值;反之市场交易参考价也不必然等于可入表金额。我们在每份报告封面标明"只供××用途使用,不得用于其他目的",超范围使用导致的后果由委托方自行承担。这一限制是评估行业基本规范,也是明曦数科质量控制体系的重要一环。若客户确有跨用途使用需求,可在委托时说明并约定按多重价值类型分别披露于同一报告的不同章节。上海数据资产价值评价怎么样
北京明曦数智科技有限公司在同行业领域中,一直处在一个不断锐意进取,不断制造创新的市场高度,多年以来致力于发展富有创新价值理念的产品标准,在北京市等地区的商务服务中始终保持良好的商业口碑,成绩让我们喜悦,但不会让我们止步,残酷的市场磨炼了我们坚强不屈的意志,和谐温馨的工作环境,富有营养的公司土壤滋养着我们不断开拓创新,勇于进取的无限潜力,北京明曦数智科技供应携手大家一起走向共同辉煌的未来,回首过去,我们不会因为取得了一点点成绩而沾沾自喜,相反的是面对竞争越来越激烈的市场氛围,我们更要明确自己的不足,做好迎接新挑战的准备,要不畏困难,激流勇进,以一个更崭新的精神面貌迎接大家,共同走向辉煌回来!