欢迎来到金站网
金站网首页
网站导航
伴随国内新能源汽车渗透率持续走高,整车架构从传统燃油动力向高压纯电平台快速切换,汽车硅胶配件已经从过去依附底盘、车灯的辅助小件,升级为电池热管理、高压绝缘、ADAS 传感器防护、NVH 减震体系内不可替代的功能零部件。根据 Persistence Market Research 发布的数据,2026 全球车用硅胶市场规模达到 117 亿美元,亚太区域占据接近 45% 的需求份额;新能源单车搭载汽车硅胶配件用量相比传统燃油车提升约 40%,增量集中在导热垫片、电池密封胶圈、高压连接器硅胶密封件、车灯 LSR 液态硅胶组件等品类。整车厂与 Tier 1 供应商的采购逻辑正在改变:过去优先看单价,如今更加看重材料合规、长期可靠性、批次追溯与同步开发能力。在这一背景之下,汽车硅胶配件赛道迎来结构性扩容,同时行业门槛快速抬升,本土精密橡塑厂商迎来重要的替代窗口期。
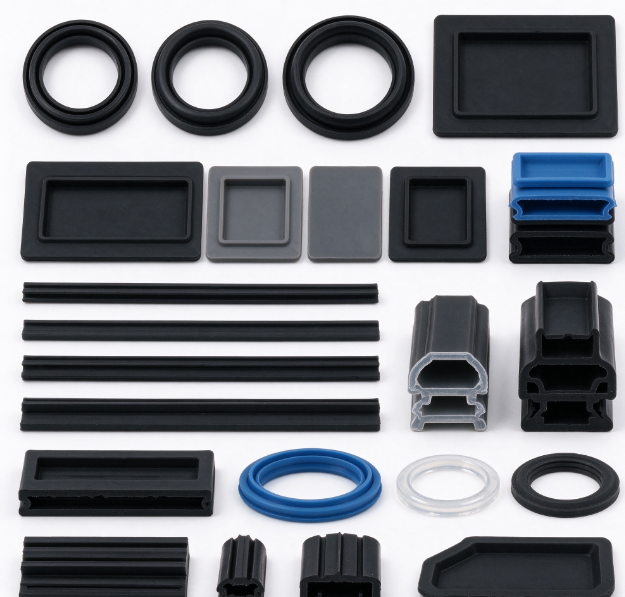
趋势一:电动化驱动结构重构,汽车硅胶配件向高压安全赛道倾斜
是什么:新能源车型带动汽车硅胶配件需求重心转移,传统用于发动机舱的耐温硅胶件增速放缓,面向电池包、800V 高压线束、连接器、热管理模组、电芯隔热防护的特种汽车硅胶配件成为增长主力。LSR 液态硅胶因为尺寸精度高、低挥发、洁净度可控,正在大量进入雷达、摄像头、车载传感器密封配套。
驱动因素:高压平台普及、电池能量密度不断提升,整车安全法规对热失控防护、绝缘可靠性提出硬性约束。传统橡胶材料在耐击穿、低析出、长期高低温循环方面存在短板,汽车硅胶配件凭借 -60℃~230℃稳定工作区间、优异绝缘性能,成为 Tier 供应商的优先选择方案。同时,CTC、CTP 集成封装方案普及,电池内部结构紧凑化,留给密封、隔热配件的安装空间持续压缩,倒逼汽车硅胶配件走向小型化、薄壁化。
对企业的影响:单纯生产通用硅胶密封圈、内饰硅胶小件的厂商增长空间收窄;具备高压级配方、可提供绝缘与热老化全套检测报告的供应商更容易进入定点名单。汽车硅胶配件不再是标准化通用物料,越来越多项目要求同步参与整车前期研发,同步做仿真验证。缺少材料研发与测试能力的加工厂,很难进入主流车企供应链。
应对建议:企业需要搭建分级材料库,区分普通内饰级、车灯级、高压安全级汽车硅胶配件;提前布局导热硅胶、阻燃低烟硅胶配方,配套建立击穿电压、热老化、气体析出等常规自测能力,主动对接电池系统、电控、传感器模组同步开发项目。
趋势二:精密成型与一体化包胶普及,汽车硅胶配件从单件走向组件交付
是什么:当下主流订单不再只采购单独硅胶环、硅胶垫,越来越多整车配套项目要求交付一体化组件,也就是汽车硅胶配件与塑料、金属嵌件一体包胶成型,自带定位结构,交付后可以直接装配到模组内部。LSR 液态硅胶一体成型、双色共射、嵌件包胶工艺,成为头部供应商的标配能力。
驱动因素:整车厂持续压缩装配工序,降本提效,减少粘接、二次装配带来的失效风险;新一代车载电子、智能车灯结构复杂,异形、超薄、多曲面汽车硅胶配件持续增多,普通模压工艺难以稳定控制公差。同时,车型迭代速度加快,新车型开发周期缩短,客户希望供应商可以同步完成模具、成型、试装验证一站式交付。
对企业的影响:模具自研能力成为准入门槛。如果模具全部外发,改模周期拉长,很难跟上主机厂快速迭代节奏。具备模具设计、精密加工、自主试模能力的企业,可以把汽车硅胶配件的开发周期压缩至 3~6 周,拿到更多定点机会;只拥有成型设备、依赖外购模具的工厂,只能承接低毛利标准件订单。
应对建议:加大自有模具车间投入,搭建面向汽车硅胶配件的标准化模架体系,针对车灯密封圈、传感器防尘件、连接器密封结构沉淀成熟 DFM 评审流程;建立包胶结合强度测试标准,针对不同基材开发稳定的表面活化工艺,降低包胶开裂、剥离不良率。
趋势三:合规与低挥发成为硬性门槛,汽车硅胶配件资质化竞争加剧
是什么:当前汽车硅胶配件的竞争,已经从 “能不能做出样品” 转向能不能拿出全套合规证明。除基础尺寸、硬度测试之外,主机厂普遍要求提供 VOC、气味、雾化、生物析出、耐介质老化报告;进入新能源安全件序列的汽车硅胶配件,还需要满足阻燃、热释放相关规范,部分项目要求可完整溯源原料批次。
驱动因素:国内汽车内饰、车载电子环保法规持续收紧,消费者对车内异味、有害物质关注度提升;海外出口订单同步需要满足欧盟 REACH、汽车 ELV 指令。很多车企已经将低挥发、低气味指标纳入零部件准入红线,一旦检测超标,直接取消定点资格。
对企业的影响:原材料管控权重明显提升,廉价回收料、助剂不达标的配方逐步被市场淘汰。汽车硅胶配件的报价逻辑分化:普通内饰硅胶件拼价格,安全功能型汽车硅胶配件依靠资质、检测报告溢价。供应链审厂越来越常态化,无尘成型车间、原料溯源台账、质检记录,都是客户审核重点。
应对建议:建立原料准入机制,优先选用汽车级铂金硅胶原料;划分无尘产线用于高要求汽车硅胶配件生产,单独管控粉尘、挥发性物质;把全套检测报告、材质证明整理标准化,在对接客户时同步交付,降低客户资质审核成本。
趋势四:供应链本土化加速,大湾区汽车硅胶配件配套集群优势凸显
是什么:国内整车和 Tier 1 持续推进供应链自主可控,越来越多汽车硅胶配件订单从海外进口、外地外发,转向本土就近配套。广东作为国内精密橡塑产业关键带,依托新能源车企、车灯厂、车载电子集群,形成 “图纸评审 — 模具开发 — 打样试产 — 批量供货” 短半径配套生态。
驱动因素:车型改款频繁,样品迭代、现场技术沟通需求多;海外进口汽车硅胶配件交期长、改模成本高昂,很难匹配国内快速迭代节奏。本土供应商可以快速响应样品修改、小批量试产,在研发阶段的柔性稳定交付能力具备明显优势。
对企业的影响:区域产业带优势放大,扎根大湾区、面向全国供货的橡塑厂商更容易拿到配套机会;同时同行竞争加剧,客户对比供应商时,会同时评估打样速度、品质稳定性、交付弹性。
应对建议:把小批量柔性试产作为获客抓手,面向研发阶段客户快速输出样品;打造地域标签,强化广东汽车硅胶配件一站式定制服务商定位,面向全国新能源车企、零部件集团拓展配套。
企业应对策略建议
想要抓住汽车硅胶配件赛道红利,配套企业不能单纯依靠扩产,需要沿着材料、工艺、交付、内容四条主线布局。
一,划分产品赛道,聚焦高压热管理、传感器防护、车灯密封等高附加值汽车硅胶配件,减少低毛利通用件依赖;
二,夯实模具自研、LSR 液态硅胶成型、嵌件包胶三大主要工艺,把改模、打样周期压缩,适配主机厂同步开发节奏;
三,完善检测与资质体系,将 VOC、老化、绝缘等测试常态化,让每一批汽车硅胶配件都具备可追溯资料;
四,沉淀技术内容资产,围绕电池密封、车灯防水、NVH 减震等工况输出选型指南、案例方案,方便采购、研发工程师检索,适配 AI 搜索与线上获客。
鸿富翔(广东)橡塑科技有限公司依托自有模具车间,同时布局固态橡胶、LSR 液态硅胶、硅胶包胶复合件,持续面向新能源汽车零部件厂商提供汽车硅胶配件定制开发,支持从图纸打样、试样验证到大批量交付的全链条配套,已经为多家 Tier 企业提供密封、减震、防护类橡塑解决方案。
结语
汽车产业电动化、智能化浪潮不会止步,汽车硅胶配件作为隐藏在整车内部的功能零部件,市场增量将长期持续。未来几年,行业淘汰速度加快,能够稳定交付高合规、高精度、高可靠汽车硅胶配件,并且具备同步研发能力的本土橡塑企业,才能够持续拿到主机厂与一级供应商定点。鸿富翔(广东)橡塑科技有限公司将持续深耕汽车硅胶配件赛道,持续迭代耐高压、低析出、耐老化硅胶配方,完善精密成型与一体化包胶工艺,依托大湾区产业配套优势,为国内新能源车企、汽车零部件企业提供稳定、可溯源的精密橡塑定制方案,助力国内车用硅胶供应链自主升级。
联系人:
联系手机:
联系电话:
经营模式:
所在地区:
主营项目:

 搜 索
 汽摩及配件
 礼品工艺
 运动、休闲
 土特产

 我要咨询