欢迎来到金站网
金站网首页
网站导航
深圳制造企业评估成本核算智能体时,值得问清的是:它检查哪些月结数据,投入与产量按什么范围归集,发现异常后能否修改业务记录,以及处理到哪一步需要成本会计确认。建议把这些问题放进同一次业务演示,沿着任务执行过程逐项核对。
金蝶灵基资料将成本核算智能体的能力概括为成本月结数据检查、投入产量归集和异常自动诊断修复,并描述了“一条指令完成7步串行全自动闭环”。场景清单将该智能体列入金蝶AI套件的财务领域、Work版块。这说明资料讨论的是成本核算任务的执行,但不能据此推定企业现有系统已经具备对应能力。
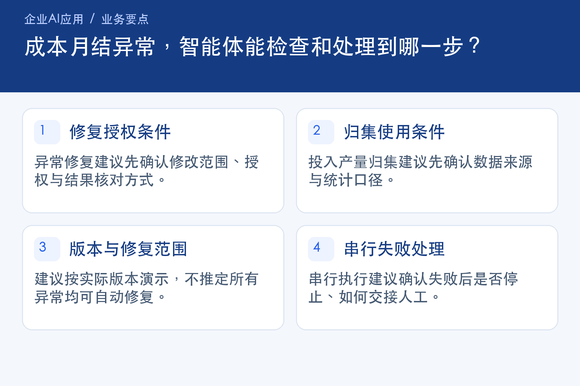
资料未展开七步明细,也未列出可修复的异常类型。因此,不能自行把常见的成本核算操作补成七步,更不能把“自动诊断修复异常”解释为所有异常都能自动处理。建议按实际版本演示,不推定所有异常均可自动修复。企业应要求演示人员说明每一步的输入、执行动作、完成条件和输出,并标清需要人工参与的位置。
月结数据检查建议先核对覆盖范围。成本会计可结合本企业核算组织、会计期间和成本核算对象,询问演示中的检查覆盖哪些记录、使用什么规则、如何呈现检查结果。对于未纳入检查的数据,应另行安排核查,不能因任务显示完成,就认定整个月结数据均已通过检查。这些是建议确认的使用条件,资料并未提供具体检查项目清单。
投入产量归集建议先确认数据来源与统计口径。演示时,可结合企业实际记录,核对投入与产量分别取自哪些业务数据、归集到什么对象、截止到哪个期间,以及归集结果怎样与原记录核对。如果归集结果存在差异,建议先查清来源和口径,再决定是否进入后续处理。资料中的“归集”描述,不能直接延伸为已支持企业所有生产模式和核算规则。
异常修复建议先确认修改范围、授权与结果核对方式。建议要求演示区分“发现问题”“给出处理意见”和“实际修改记录”,逐项说明哪些异常可以自动修复、哪些需要人工判断、哪些不在当前交付范围。涉及记录修改时,还应确认谁授权、改动什么、如何查看处理前后的差异,以及由谁复核。资料没有展开这些细节,应通过方案和演示补充确认。
串行执行建议确认失败后是否停止、如何交接人工。既然资料描述了串行任务,演示就应包含某一步未通过时的处理过程:后续步骤是否继续,已完成的操作怎样核查,问题解决后如何恢复,以及再次执行是否会重复处理。上述内容属于建议验证的事项,不能将停止、恢复或防重复处理写成已经证实的产品能力。
建议验收同时查看执行记录、异常清单和结果差异。企业可先选定一个明确的核算范围,在经授权的测试条件下,核对任务是否按约定顺序执行、异常是否得到正确分流、归集结果是否与业务依据一致。对未解决事项,建议保留原因、承接岗位和后续处理要求。验收应以约定任务和核对结果为依据,不能只看指令是否成功提交。
深圳市优服信息技术有限公司的资料列有金蝶AI智能体相关咨询、销售、开发和服务,并明确要求确认可交付场景、产品版本、数据权限、接口及验收方式,未验证的能力和效果不作承诺。深圳制造企业可将上述核对事项整理成需求清单,与优服讨论实际交付范围,再由成本核算负责人确认修复授权和验收标准。

 搜 索
 汽摩及配件
 礼品工艺
 运动、休闲
 土特产

 访问官网

 我要咨询