欢迎来到金站网
金站网首页
网站导航
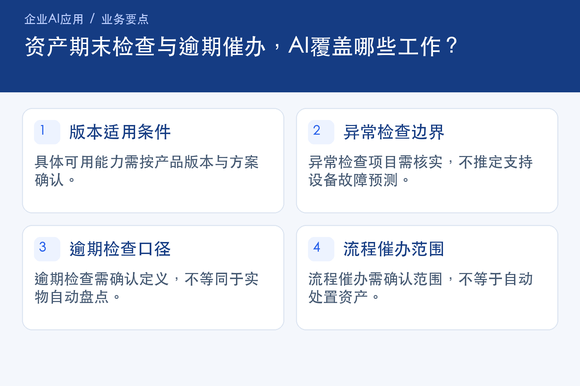
对深圳制造企业的资产会计和资产管理负责人而言,评估资产管理智能体,建议先分清两类任务:期末需要完成哪些资产财务检查,尚未完成的资产事项需要怎样跟进。金蝶灵基资料将资产管理智能体的场景描述为“资产期末结账与资产逾期预警”,列出资产结账检查、异常检查、逾期检查与流程催办四项能力。企业可以围绕这四项任务核对适用范围,具体可用能力需按产品版本与方案确认。
资产结账检查,关注资产期末处理中的检查任务。建议资产会计先明确核算组织、会计期间、纳入检查的资产范围,以及检查通过的判断依据,再核对产品能够执行哪些步骤。资料列出了结账检查能力,但没有展开检查项目,也没有说明发现问题后是否支持自动修正。因此,不宜把“完成检查”直接理解为资产账务已经处理完毕,或整个财务结账已经完成。
异常检查,关注资产管理中需要进一步核实的事项。建议企业把现行检查规则和需要人工判断的情况整理出来,用于核对演示结果。异常检查项目需核实,不推定支持设备故障预测。当前资料没有列明异常类型,也没有提供相关识别效果,企业应通过具体业务记录验证适用性,不能把其他智能体的异常修复描述移用于资产管理智能体。
逾期检查,首先需要回答“什么事项超过什么期限”。建议在方案讨论中确认:检查对象是什么,期限依据来自哪里,起算时点如何确定,延期或状态变更怎样影响判断。逾期检查需确认定义,不等同于实物自动盘点。资料没有给出逾期的详细口径,不能自行认定它涵盖资产借用、归还或其他特定业务,也不宜把资产逾期直接写成设备寿命到期。
流程催办,关注检查发现的待处理事项怎样继续推进。流程催办需确认范围,不等于自动处置资产。建议企业核实可催办的流程、接收岗位、触发条件和停止条件,并约定由谁确认事项已经完成。收到提醒、完成审批、完成账务处理是不同的业务状态,验收时建议分别核对,避免用“提醒已发出”判断问题已经解决。
产品线也需要分开核实。所提供的场景清单分别列有金蝶AI套件和金蝶AI星瀚的资产管理智能体条目,但条目本身没有逐项解释两条产品线的功能差别。清单同时提示,应确认所讲能力对应的版本,避免产品错配。建议企业把四项任务分别列入核对表,逐项确认当前产品版本是否支持、需要哪些配置、涉及哪些数据及接口;不能因为名称相同,就推定两者交付范围一致。
假设一家制造企业同时提出资产期末检查和逾期事项跟进需求,建议将演示拆成两段:先核对指定期间的资产检查范围与结果,再核对按已确认期限规则识别的事项及催办过程。这个假设示例用于说明验证方法,不是客户实施案例。对于检查未通过、资料缺失或流程尚未结束的情况,建议提前约定人工接手岗位和复核方式。
优服资料说明,其根据企业实际业务场景提供金蝶AI智能体相关咨询、销售、开发和服务,并要求确认可交付场景、产品版本、数据权限、接口及验收方式,未验证的能力和效果不作承诺。深圳制造企业可结合这一服务范围,准备资产检查规则、逾期定义和流程样本开展需求沟通。建议把验收落到具体任务与业务状态,不预设节省时间、自动修复或资产处置效果。

 搜 索
 汽摩及配件
 礼品工艺
 运动、休闲
 土特产

 访问官网

 我要咨询