商机详情 -
黑河报表管理系统数据迁移企业收支状况
财务数据迁移中的异常数据处理,是保障迁移数据质量的重要环节,需要建立规范的异常数据处理流程,及时发现并解决问题。在数据梳理、转换、加载等各个环节,都可能发现异常数据,如数据格式错误、字段值超出范围、逻辑关系不符等。对于发现的异常数据,首先要进行详细记录,建立异常数据台账,记录异常数据的来源、具体内容、发现环节、异常类型等信息,为后续的分析和处理提供依据。然后,组织财务人员和IT人员共同分析异常数据产生的原因,如因源系统录入错误导致的异常数据,需与相关业务人员沟通核实,进行修正;因系统升级导致的数据格式变化产生的异常数据,需调整数据转换规则。根据异常数据的类型和原因,制定相应的处理方案,如修正错误数据、补充缺失数据、剔除无效数据等,并由专人负责处理。处理完成后,对处理后的异常数据进行重新校验,确保其符合迁移要求。对于无法当场解决的复杂异常数据,需及时上报项目负责人,组织专题会议研究解决,避免因异常数据处理不及时导致迁移工作停滞。实施财务数据迁移时,明确各环节的责任人、完成时限及验收标准,保障迁移工作有序推进。黑河报表管理系统数据迁移企业收支状况
财务数据迁移中的合并报表数据迁移,对于集团型企业尤为重要,需要确保各子公司数据准确汇总并符合合并报表编制要求。迁移前,需梳理集团合并报表的编制体系,明确合并范围、合并口径、抵消分录规则等关键信息,确保各子公司的财务数据按照统一的标准进行迁移。各子公司需先完成自身的财务数据迁移,确保子公司层面的财务数据准确无误,然后由集团总部统一收集各子公司的迁移后数据。迁移过程中,需重点迁移与合并报表相关的数据,如内部交易数据(内部销售收入、内部应收账款、内部应付账款等)、内部往来数据、权益类数据等,并对这些数据进行标识,以便后续编制抵消分录。在集团层面的目标系统中,配置合并报表编制规则,如设置内部交易抵消公式、权益抵消公式等,实现合并报表数据的自动汇总和抵消。迁移完成后,集团总部需对合并报表数据进行验证,对比迁移前后的合并资产负债表、合并利润表等关键指标,检查内部交易抵消是否彻底、合并数据是否准确,确保合并报表数据能够真实反映集团的整体财务状况和经营成果。财务分析系统数据迁移会计核算电脑数据迁移前的员工培训需覆盖工具操作与数据分类方法,确保全员掌握迁移要点,提升整体迁移效率。
财务数据迁移中的应急响应机制,是应对迁移过程中突发问题的重要保障,需要提前建立并明确相关流程和责任人。应急响应机制应涵盖问题发现、上报、分析、处理、反馈等环节,明确不同类型突发事件的处理流程和责任部门,如技术故障由IT部门负责处理,数据准确性问题由财务部门和IT部门共同负责处理。迁移前,针对可能出现的突发事件制定应急预案,如源系统突然宕机的应急预案、数据传输过程中发生中断的应急预案、迁移后数据大面积错误的应急预案等,明确应急预案的启动条件、处理步骤和恢复措施。迁移过程中,成立应急响应小组,安排专人24小时值守,实时监控迁移进度和系统运行状态,及时发现突发问题。一旦发生突发事件,立即启动相应的应急预案,由应急响应小组按照预定流程开展处理工作,如源系统宕机时,立即启用备份系统恢复数据,确保迁移工作不受影响;数据传输中断时,检查网络连接或接口问题,修复后重新进行数据传输。问题处理完成后,及时向项目负责人反馈处理结果,并对事件原因进行分析,总结经验教训,优化迁移方案,防止类似问题再次发生。
财务数据迁移中的应收账款账龄分析数据迁移,是往来款项迁移的重点内容,直接影响企业的信用管理和资金回收工作,需要迁移相关数据。迁移前,需在源系统中对每一笔应收账款的账龄进行重新计算和核实,确保账龄划分准确无误,账龄划分的依据(如发票日期、合同约定付款日期)清晰可查。梳理应收账款的关键字段,除了客户欠款金额外,还需重点整理账龄起始日期、账龄区间、逾期天数、还款计划等与账龄分析相关的数据。由于不同系统的账龄区间划分规则可能存在差异,如有的系统将账龄划分为“1年以内”“1-2年”“2-3年”“3年以上”,而有的系统划分更为精细,需在迁移前明确目标系统的账龄区间划分标准,并建立源系统与目标系统账龄区间的映射关系。迁移过程中,按照映射关系将源系统中的账龄数据转换为目标系统的账龄格式,同时确保每一笔应收账款的账龄起始日期准确迁移,为目标系统中自动计算账龄提供可靠依据。迁移完成后,在目标系统中重新生成应收账款账龄分析表,与源系统的账龄分析表进行逐笔核对,检查账龄区间划分、各区间金额合计等是否一致,确保账龄分析数据准确无误。SQL数据迁移中的事务一致性需重点保障,对批量插入数据执行事务回滚测试确保异常可恢复。
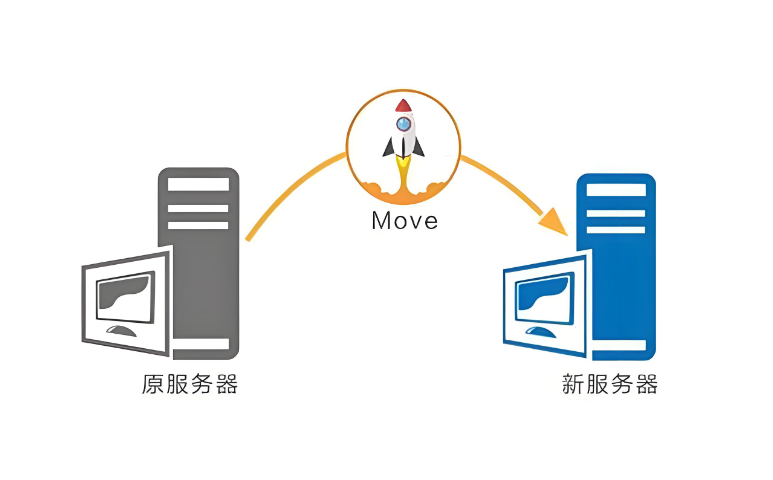
财务数据迁移中的系统切换策略,是实现从源系统平稳过渡到目标系统的关键,需要制定详细的切换方案并严格执行。系统切换通常采用“并行切换”或“分步切换”的方式,并行切换是指在一段时间内源系统和目标系统同时运行,财务人员在两个系统中同步处理账务,通过对比两个系统的财务数据验证目标系统的准确性,待目标系统运行稳定后再停止使用源系统。这种方式的优点是风险较低,出现问题时可及时切换回源系统,但缺点是工作量较大,需要双倍的人力投入。分步切换是指按照业务模块或部门逐步将业务从源系统迁移至目标系统,如先将总账模块切换至目标系统,运行稳定后再切换应收应付款模块,依次推进。这种方式的优点是工作量相对较小,问题易于定位和解决,但切换周期较长。无论采用哪种切换方式,都需在切换前做好充分准备,包括数据备份、人员培训、系统测试等;切换过程中,建立应急响应机制,安排技术人员和业务骨干全程值守,及时解决切换过程中出现的问题;切换完成后,对目标系统的运行情况进行持续监控,确保系统稳定运行,同时做好源系统的停用和数据归档工作。财务数据迁移的应急响应机制需提前建立,针对迁移过程中可能出现的系统故障、数据丢失等问题制定应对预案。财务分析系统数据迁移会计核算
SQL数据迁移的工具选型需适配数据库类型,跨类型迁移可选用Navicat等第三方工具保障兼容性。黑河报表管理系统数据迁移企业收支状况
财务数据迁移中的辅助核算数据迁移,是保障财务核算精细化的重要内容,需要与主数据同步迁移并确保关联准确。辅助核算是对总账科目核算的补充,常见的辅助核算类型包括部门核算、项目核算、客户核算、供应商核算、个人核算等。迁移前,需梳理各总账科目的辅助核算设置,明确哪些科目需要进行辅助核算,以及辅助核算的具体类型和范围,如“管理费用”科目采用部门辅助核算,“应收账款”科目采用客户辅助核算。同时,整理辅助核算的基础档案数据,如部门档案、项目档案、客户档案、供应商档案等,确保这些档案数据的编码、名称等信息准确完整。迁移过程中,首先将辅助核算基础档案数据迁移至目标系统,建立辅助核算档案库;然后在目标系统中为相应的总账科目配置辅助核算类型,确保与源系统一致;将总账数据与辅助核算数据关联迁移,确保每一笔总账业务都准确对应到相应的辅助核算对象,如某一笔管理费用支出准确关联到“财务部”这个部门辅助核算对象。迁移完成后,通过查询辅助核算明细账,如部门费用明细账、客户往来明细账等,与源系统的相应数据进行核对,检查辅助核算数据与总账数据的关联是否准确,确保辅助核算数据迁移的质量。黑河报表管理系统数据迁移企业收支状况
黑龙江元格科技有限公司汇集了大量的优秀人才,集企业奇思,创经济奇迹,一群有梦想有朝气的团队不断在前进的道路上开创新天地,绘画新蓝图,在黑龙江省等地区的数码、电脑中始终保持良好的信誉,信奉着“争取每一个客户不容易,失去每一个用户很简单”的理念,市场是企业的方向,质量是企业的生命,在公司有效方针的领导下,全体上下,团结一致,共同进退,**协力把各方面工作做得更好,努力开创工作的新局面,公司的新高度,未来黑龙江元格供应和您一起奔向更美好的未来,即使现在有一点小小的成绩,也不足以骄傲,过去的种种都已成为昨日我们只有总结经验,才能继续上路,让我们一起点燃新的希望,放飞新的梦想!