商机详情 -
霍林郭勒专业清理乱账需要多少钱
清理后财务报表的重新编制与信息披露
账务清理调整完成后,企业需要依据新的、准确的账套数据,重新编制一套完整的、合规的财务报表,包括资产负债表、利润表、现金流量表及所有者权益变动表。这些报表应能真实反映企业在清理基准日的财务状况以及清理涵盖期间的经营成果和现金流量。如果清理涉及对以前年度重大差错的更正,可能需要重编以前年度的比较财务报表,或在当期报表中进行充分披露。重新编制的报表是企业新的财务起点,为后续的纳税申报、管理分析、融资活动提供了可靠基础。 清理乱账是从财务合规走向企业治理提升的契机。霍林郭勒专业清理乱账需要多少钱
清理乱账是应对税务稽查的有效准备
税务机关的稽查,往往关注企业多年度的账务。一套经过专业清理、账证齐全、调整有据的账目,是企业应对稽查的有力“铠甲”。清理过程本身就是一次深入的自我体检,提前发现并纠正了大部分问题。当稽查来临时,企业能够清晰解释历史问题的处理情况,提供完整的证据链,展现良好的合规意愿和整改成果,从而有效控制稽查风险,争取有利的处理结果。从某种意义上说,主动清理是被动应对稽查的有效策略。 霍林郭勒代办清理乱账咨询拟上市企业应提早清理乱账,满足合规申报要求。
重建或优化会计核算制度与内部控制流程
清理乱账不*是“纠正过去”,更是“规范未来”的契机。在解决历史问题后,必须同步建立或优化企业的会计核算制度和财务内部控制流程,防止乱账卷土重来。这包括:设计贴合业务的会计科目体系;制定明确的原始凭证要求与传递流程;规范银行、现金、存货、固定资产的定期对账与盘点制度;建立成本核算与费用报销标准;明确财务岗位职责与审批权限;推行使用专业的财务软件进行核算等。通过制度建设,将清理成果固化下来,形成保障财务信息质量的长效机制,实现从“清乱”到“治本”的跨越。
启动清理乱账:前期准备与诊断评估
正式开始乱账清理前,充分的准备和系统的诊断至关重要。首先,需要组建清理小组,明确主导负责人。其次,应尽可能地收集企业所有财务及相关资料,包括但不限于:历年纸质及电子账套、会计凭证、纳税申报表、银行对账单、重要业务合同、资产盘点记录、员工花名册与工资表、购销发票存根等。接下来,清理小组需对这些资料进行初步审阅,评估账务混乱的范围、程度和关键症结所在,例如是某个会计期间的凭证缺失,还是长期存在账实不符,或是税务处理存在系统性偏差。基于诊断结果,制定详细的清理方案、时间表和工作步骤,确保后续工作有序推进。 清理乱账若发现涉嫌违法线索,应依法依规处理。
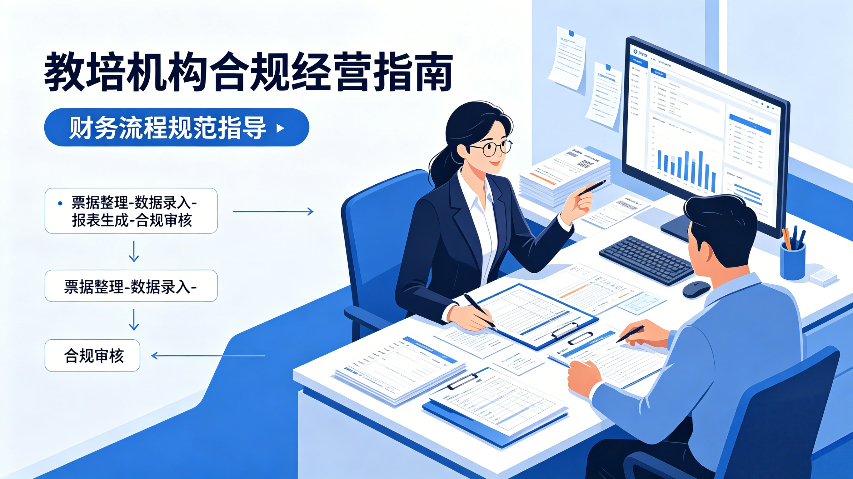
清理乱账:从财务合规到企业治理的升华
成功的乱账清理,其意义远超财务技术层面。它促使企业从“人治”走向“法治”,从“随意”走向“规范”。通过暴露问题、解决问题、建立制度,推动企业完善内部治理结构,明确股东会、董事会、管理层的职责边界,强化监督制衡。它培养了全员的规则意识和契约精神。一个财务清晰、管理规范的企业,更能赢得员工、客户、合作伙伴及社会的信任,为可持续发展奠定坚实根基。因此,清理乱账不*是一次财务修复,更是一场深刻的企业治理变革,是企业走向成熟、迈向成功的必修课。 清理乱账能提升企业信用评级,改善外部形象。霍林郭勒专业清理乱账需要多少钱
清理乱账应复核外币业务与汇兑损益的正确性。霍林郭勒专业清理乱账需要多少钱
清理后建立定期财务自查与健康检查机制
为防止乱账复发,企业在清理后应建立定期的财务自查与健康检查机制。例如,每季度或每半年,由财务负责人或内审人员,对关键控制点(如银行余额调节、往来款项对账、存货抽盘、重要凭证抽查)进行检查;每年结账前,进行较为系统的预清查。这种机制能将问题发现和解决在萌芽状态,避免小问题积累成大乱账。它也是财务部门向管理层展示其持续管理能力的有效方式,有助于巩固清理成果,形成持续改进的财务文化。 霍林郭勒专业清理乱账需要多少钱