-
 密云区定制化数据资产价值评价联系人
发布时间:2026.09.03
明曦数科提示:数据资产价值评价结论的使用须严格限定于约定目的。为入表出具的评价结果不可直接用作交易定价不加修正——因为入表金额受成本可靠计量约束可能低于市场公允价值;反之市场交易参考价也不必然等于可入...
-
 黑龙江全链路数据产品咨询如何收费
发布时间:2026.09.02
互联网平台企业用户行为数据集合登记咨询大型互联网平台累积了TB级的用户浏览、搜索、互动行为日志,经ETL聚合后形成具有专业性质的数据集合。明曦数科帮助平台梳理数据加工流程、证明实质性加工投入(算法规则...
-
 北京数据资产价值评价联系方式
发布时间:2026.09.01
明曦数科指出数据资产价值评价应对"数据 + 算法"组合与"纯数据集"作出区分。许多企业所谓数据资产实质是多年积累的专有数据加上自研机器学习模型共同产生价值,若强行把价值全归数据会高估数据单独可变现能力...
-
 福建一站式数据资产价值评价服务电话
发布时间:2026.09.01
明曦数科提示数据资产价值评价应与数据分类分级结果挂钩。一般数据经合规与质量评价后可正常进入价值评价流程;重要数据和核心数据须先行完成安全评估与审批手续,评价时假设使用严格限定于已获批目的与范围,不得假...
-
 河东区一站式数据产品咨询技术指导
发布时间:2026.08.31
数据泄露风险评估与数据安全治理基线建设,数据产品在对外提供API或文件下载服务时必须确保不发生批量个人信息泄露。明曦数科在数据安全治理咨询中为企业建立数据分类分级基线、访问权限矩阵、敏感数据发现与策略...
-
 海淀区一站式数据资产价值评价前景
发布时间:2026.08.30
明曦数科认为,数据资产价值评价的目标是服务于企业的数据运营(DataOps)。我们将评价结果反馈给数据生产部门,明确指出哪些维度(如数据时效性、字段完整性)的短板正在拖累资产价值。例如,评价发现某数据...
-
和平区定制化数据产品咨询业务流程
发布时间:2026.08.29
"1+3+5+N"数据业务赋能体系介绍明曦数科构建了独具特色的"1+3+5+N"数据业务赋能体系:"1"个数据要素价值化战略目标,"3"大业务板块(数据资产入表、数据产权登记、高质量数据集服务),"5...
-
 和平区一站式数据资产价值评价服务商
发布时间:2026.08.29
数据合规评价是明曦数科数据资产价值评价不可分割的前置模块。我们由持证数据合规师联合法律顾问,审查企业数据收集是否已履行告知—同意义务、是否超出约定用途处理、涉及个人信息是否完成匿名化或去标识化、涉及重...
-
海淀区全链路数据资产价值评价业务流程
发布时间:2026.08.28
明曦数科在价值评价中引入敏感性分析以增强结论稳健性。选取关键不确定参数(如收益预测期、折现率、成本摊销年限、质量修正系数、市场可比案例修正幅度)在合理区间内上下浮动±10%~±20%,观察对价值区间的...
-
平谷区数据产品咨询业务流程
发布时间:2026.08.27
数据资产入表项目验收与审计迎检资料包编制,明曦数科在每个数据资产入表项目结束时交付完整的验收资料包,含:数据资产盘点清单及图谱、数据治理整改记录、数据质量评价报告、合规评估意见书、成本归集计算表与凭证...
-
 顺义区数据资产价值评价参考价
发布时间:2026.08.26
明曦数科指出数据资产价值评价应对"数据 + 算法"组合与"纯数据集"作出区分。许多企业所谓数据资产实质是多年积累的专有数据加上自研机器学习模型共同产生价值,若强行把价值全归数据会高估数据单独可变现能力...
-
安徽数据产品咨询
发布时间:2026.08.26
城投及国资平台企业数据资源清查与国有数据资产监管合规,地方城投和国资平台在智慧城市建设中积累了大量公共属性数据资源,明曦数科协助其开展国有资产性质的数据资源清查,区分可授权运营数据与涉密/敏感数据,编...
-
河南定制化数据资产价值评价怎么样
发布时间:2026.08.25
数据合规评价是明曦数科数据资产价值评价不可分割的前置模块。我们由持证数据合规师联合法律顾问,审查企业数据收集是否已履行告知—同意义务、是否超出约定用途处理、涉及个人信息是否完成匿名化或去标识化、涉及重...
-
宁河区全链路数据资产价值评价如何收费
发布时间:2026.08.25
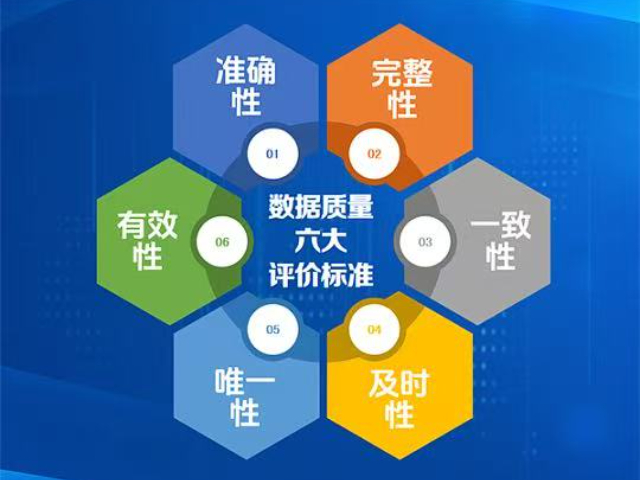
明曦数科认为数据质量评价是价值评价的基石,不可跳过。实务中我们从六个维度展开:完整性(必填字段填充率、时间连续性)、准确性(与真实情况偏离度、异常值比例)、一致性(跨系统编码统一、主数据对齐)、时效性...
-
 甘肃定制化数据资产价值评价参考价
发布时间:2026.08.25
明曦数科在价值评价参数选取上强调行业基准与实证依据。成本法下折旧/摊销年限参考数据时效性及技术迭代周期取3–5年不等,残值通常假定为零;收益法下折现率综合考虑数据资产特有风险(技术过时、法规变化、竞争...
-
 滨海新区全链路数据资产价值评价
发布时间:2026.08.25
明曦数科参与多地数据资产登记中心的评价协作,熟悉北京、山东、福建等地数据资产登记与数据知识产权登记的差异化要求。在协助客户申请数据资源登记证书和数据资产登记证书时,需提交数据来源合法承诺、数据质量自评...
-
河西区一站式数据产品咨询服务商
发布时间:2026.08.24
数据生态联盟与第三方机构协同作业说明,北京明曦数科联合头部律师事务所、会计师事务所、资产评估机构、数据交易所共建数据资产生态联盟,在项目执行中根据客户需求调动相应专业资源——律所负责合规意见书与数据处...
-
 上海定制化数据产品咨询联系人
发布时间:2026.08.24
AIGC训练数据溯源与版权合规咨询,针对企业使用AIGC工具或训练自有大模型的需求,明曦数科将AIGC生成内容的训练数据纳入合规审查范围,追溯训练语料/图像/代码的来源授权链,区分开源协议许可范围与需...
-
 黑龙江全链路数据产品咨询业务流程
发布时间:2026.08.24
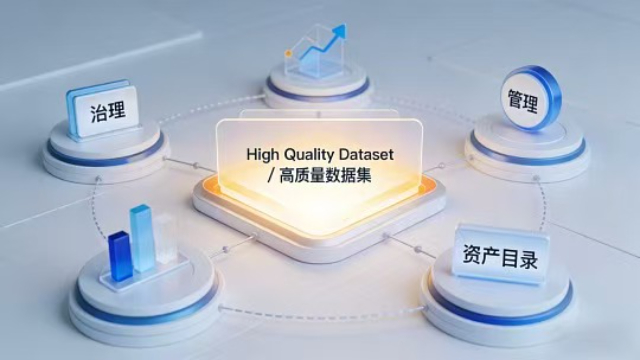
明曦数科作为多地数据知识产权试点地区的配套咨询服务机构,协助企业完成数据资源持有权、数据加工使用权及数据产品经营权确权登记,以及省级数据知识产权登记申请。服务涵盖数据集合梳理、实质性加工说明撰写、应用...
-
 丰台区数据产权登记前景
发布时间:2026.08.24
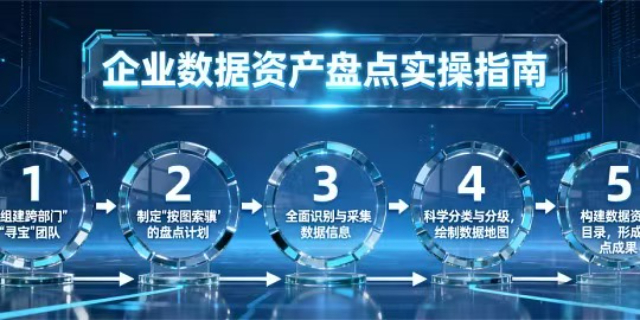
大型集团企业往往拥有数十甚至上百个潜在可登记的数据产品,逐一单独申请成本高昂且难以统筹。明曦金道(北京)数字科技有限公司为集团客户设计分层分批登记策略:先按业务线做数据资产地图,筛选高价值、高频流通、...
-
 定制化数据资产价值评价联系方式
发布时间:2026.08.23
明曦数科在价值评价完成后可提供数据资产入表配套服务:指导企业依据评价结论确定入表金额(通常为成本可靠计量的取得/生产支出,公允价值特定情形参照)、选择"无形资产"或"存货"科目核算、确定摊销方法及年限...
-
黑龙江定制化数据资产价值评价怎么样
发布时间:2026.08.23
在数据产品经营权价值评价中,明曦数科细分原始数据使用权、加工开发权及衍生产品经营权的不同收益预期。持有原始数据但未加工的企业通常只能获得有限授权使用费(偏成本加成);经过深度清洗、建模、封装为API或...
-
云南定制化数据产品咨询技术指导
发布时间:2026.08.23
入表前哨战——中小企业数据产权登记预备服务,针对中小企业数据基础薄弱、直接启动全量入表成本高的痛点,明曦数科推出"入表前哨战"——数据产权登记预备服务。先通过轻量化诊断工具识别企业登记可行性的1~3个...
-
上海一站式数据产品咨询业务流程
发布时间:2026.08.23
城投及国资平台企业数据资源清查与国有数据资产监管合规,地方城投和国资平台在智慧城市建设中积累了大量公共属性数据资源,明曦数科协助其开展国有资产性质的数据资源清查,区分可授权运营数据与涉密/敏感数据,编...
-
山西数据产品咨询怎么样
发布时间:2026.08.22
数据资产入表项目验收与审计迎检资料包编制,明曦数科在每个数据资产入表项目结束时交付完整的验收资料包,含:数据资产盘点清单及图谱、数据治理整改记录、数据质量评价报告、合规评估意见书、成本归集计算表与凭证...
-
河西区全链路数据资产价值评价联系人
发布时间:2026.08.22
明曦数科在价值评价参数选取上强调行业基准与实证依据。成本法下折旧/摊销年限参考数据时效性及技术迭代周期取3–5年不等,残值通常假定为零;收益法下折现率综合考虑数据资产特有风险(技术过时、法规变化、竞争...
-
朝阳区一站式数据资产价值评价业务流程
发布时间:2026.08.22
明曦数科在评价供应链金融平台的数据资产时,主要关注“数据增信”功能带来的价值。平台积累的中小微企业纳税、开票、物流及水电数据,经过交叉验证后形成信用评分,降低了金融机构的尽调成本与坏账风险。我们运用收...
-
山东数据资产价值评价多少钱
发布时间:2026.08.22
明曦数科在收益法评价中强调数据贡献度的合理剥离。很多企业数据资产嵌入在整体业务中一起发挥作用,不能简单把业务总收入当作数据收益。我们采用增量收益法——对比"有该数据产品支撑"与"无该数据产品、只依靠传...
-
 陕西全链路数据产品咨询模式
发布时间:2026.08.21
数据资产入表项目验收与审计迎检资料包编制,明曦数科在每个数据资产入表项目结束时交付完整的验收资料包,含:数据资产盘点清单及图谱、数据治理整改记录、数据质量评价报告、合规评估意见书、成本归集计算表与凭证...
-
江西定制化数据资产价值评价参考价
发布时间:2026.08.21
明曦数科在金融机构数据资产价值评价项目中,重点关注借贷行为数据及企业征信衍生数据的价值构成。此类数据通常通过长周期积累形成,具有排他性、稀缺性和高频更新特征。我们按采集成本确认基础底值后,重点用收益法...