商机详情 -
德惠乱账清理报价方案
财务制度重建与完善是乱账清理后防止问题复发的根本保障,乱账的形成本质上多源于财务管理制度缺失、内控机制不健全、执行不到位。很多中小企业初期重业务、轻财务,未建立完善的财务管理制度,或制度流于形式,导致财务工作无章可循、随意性大,久而久之积累大量乱账。在完成乱账清理后,我们会结合企业实际经营情况、行业特性与规模,协助企业重建完善的财务管理制度体系,涵盖资金管理、资产管理、存货管理、往来管理、凭证管理、账务处理、税务管理、财务报销、内控审批等全流程制度。明确各财务岗位的职责权限、工作流程与操作规范,制定费用报销标准、审批权限、凭证填写规范、对账周期、资产盘点制度等具体细则。同时,协助企业搭建内控监督机制,设置岗位制衡、定期审计、异常预警等措施,确保财务制度严格执行,杜绝无审批支出、无凭证入账、随意调账等违规行为。组织财务人员开展制度培训,提升专业能力与合规意识,从制度层面、人员层面双管齐下,彻底杜绝乱账问题复发,保障企业财务工作长期规范、有序、高效开展。企业的存货跌价准备从未计提,乱账清理能帮你结合市场情况计提减值,还原资产真实价值。德惠乱账清理报价方案
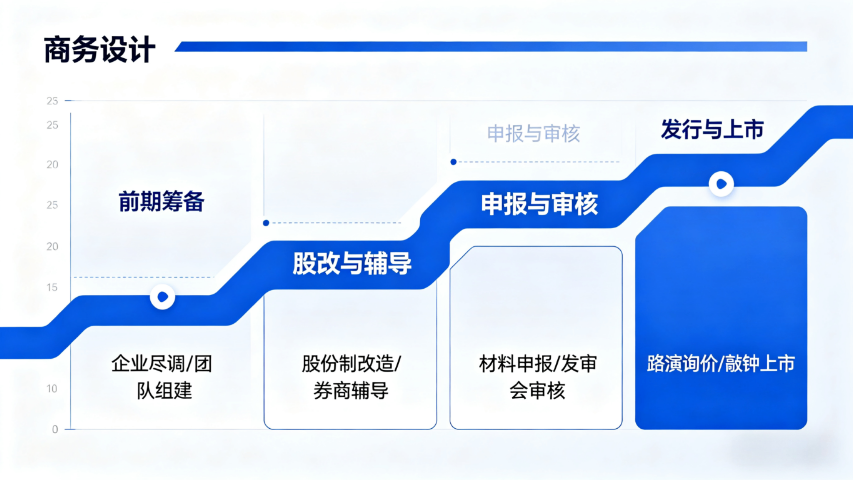
乱账清理中其他应付款专项清理是规范企业负债管理、规避债务风险的关键,其他应付款主要核算企业应付、暂收其他单位或个人的款项,如应付租金、应付水电费、押金保证金、股东往来、关联方往来、代收款等,长期挂账、核对不清易导致负债失真、债务纠纷、税务风险。乱账企业其他应付款常见问题包括:无原始凭证挂账、金额不符、长期不结算、押金保证金逾期未退、股东及关联方往来混乱、代收款未及时划转等。在清理过程中,我们会梳理其他应付款明细,逐笔核对合同、发票、付款凭证、收款记录、审批单据等资料。对经营性应付款项(租金、水电费等),核对计费依据与付款记录,及时结算;对押金保证金,核对合同期限,确认到期退还或转作收入;对股东及关联方往来,核实资金用途与交易真实性,及时对账结算;对代收款,核对委托协议,及时划转至委托方。对长期挂账、无法支付的其他应付款,核实情况后按规定转入营业外收入并计税;对金额不符的,查明原因调整账务。同时,建立其他应付款定期清理与对账机制,规范入账依据与结算流程,确保负债核算真实、准确、合规,规避债务与税务风险。德惠乱账清理报价方案企业的跨期收入未按权责发生制确认,乱账清理能帮你调整跨期收入,还原各期真实利润。
成本核算规范与调整是生产、商贸企业乱账清理的内容,准确的成本核算是企业定价决策、利润分析、成本控制的基础,乱账状态下成本核算混乱会导致利润虚高或虚低,影响企业经营决策。乱账企业成本核算常见问题包括:成本归集不完整、直接材料 / 人工 / 制造费用划分不清、成本分摊方法不合理、存货计价错误、成本与费用混淆、已销商品成本结转不实等。在清理过程中,我们会重新梳理企业成本核算流程,明确成本核算对象、成本项目及归集范围,区分生产成本与期间费用,杜绝将管理费用、销售费用混入生产成本。规范成本归集方法,直接材料按实际领用数量与合规单价归集,直接人工按生产工时或产量合理分配,制造费用按机器工时、人工工时等合规方法分摊至各产品成本。调整错误的成本结转,对已销售商品成本重新计算,冲减多结转成本、补转少结转成本,确保主营业务成本准确;对在产品、半成品成本重新核算,确保存货成本真实可靠。同时,建立规范的成本核算制度,明确成本归集、分摊、结转的标准与流程,定期开展成本分析,助力企业优化成本结构、降低运营成本、提升盈利水平。
乱账清理中的账龄分析与坏账处理是保障企业资产质量的重要举措,长期挂账的往来款项若不及时清理,会形成坏账损失,侵蚀企业利润,降低资产使用效率。账龄分析主要针对应收账款、其他应收款等债权类往来款项,我们会对每笔款项按发生时间进行账龄划分,分为 1 年以内、1-3 年、3 年以上三个区间,统计各区间款项金额、占比及客户明细。结合账龄分析结果,评估款项回收可能性,对 1 年以内的款项,督促企业加强催收,确保及时收回;对 1-3 年的款项,核实催收记录、还款协议,制定专项催收方案,降低坏账风险;对 3 年以上、债务人失联、经营异常、确认无法收回的款项,收集相关证明材料,按企业内控流程与会计准则规定,履行坏账核销审批手续,进行账务处理,计提坏账准备。同时,建立往来款项账龄动态管理机制,定期对账龄进行更新分析,及时预警长期挂账款项,避免新的坏账形成,保障企业债权资产真实、可回收,提升企业资产质量与财务健康度。公司的费用报销长期无票据、无明细,乱账清理可以帮你梳理合规凭证,补全费用核算链条。
乱账清理的第一步是各方面收集与梳理原始财务资料,这是整个工作的基础与前提,资料是否完整直接决定清理结果的真实性与准确性。需要收集的资料涵盖多个维度:会计账簿包括总账、明细账、日记账及辅助账簿;会计凭证包含记账凭证、原始发票、报销单、收据、银行回单、出入库单、验收单等;财务报表涉及资产负债表、利润表、现金流量表及纳税申报表;银行资料包括所有开户账户的对账单、流水明细、余额调节表;资产资料有存货盘点表、固定资产台账、购置合同、折旧清单;往来资料包含客户与供应商对账单、购销合同、对账确认函;此外还需收集公司章程、股东会决议、财务制度、工资表、社保公积金缴纳记录等。收集过程中要逐一登记资料清单,标注缺失、破损或不规范的资料,形成资料缺口台账,后续针对性补全或出具说明,确保清理工作有据可依、全程可追溯,避免因资料不全导致清理不到位或留下新的隐患。公司的股东出资款未按规定入账,乱账清理能帮你核查资金流水,补全实收资本的合规记录。朝阳区商贸行业乱账清理价格
建筑企业的工程结算与工程施工科目余额长期不结转,乱账清理能帮你按完工进度规范账务处理。德惠乱账清理报价方案
乱账清理中存货减值与报废处理是准确核算企业资产价值与利润的重要内容,存货长期积压、变质、破损、过期、市场价格下跌等情况,会导致存货可变现净值低于账面成本,形成存货减值;已无使用价值、无法销售的存货需及时报废处理。乱账企业普遍存在存货减值未计提、报废未处理、长期挂账等问题,导致存货资产价值虚高、利润虚增,无法真实反映企业资产状况。在清理过程中,我们会对企业所有存货进行品质检查与市场估值,区分正常存货、积压存货、变质存货、过期存货、损毁存货。对可变现净值低于账面成本的存货,按会计准则规定计算减值金额,计提存货跌价准备,调整存货账面价值,确保存货资产价值真实可靠。对已无使用价值、无法销售、无回收价值的存货,核实损毁原因、报废审批资料,按规定进行报废账务处理,冲减存货账面余额,将报废损失计入当期损益。同时,建立存货减值与报废常态化管理机制,定期对存货进行盘点、品质检查与估值,及时计提减值、处理报废存货,避免资产价值虚高与利润失真,保障企业财务数据准确性。德惠乱账清理报价方案
长春市贝臻商务服务有限公司是一家有着先进的发展理念,先进的管理经验,在发展过程中不断完善自己,要求自己,不断创新,时刻准备着迎接更多挑战的活力公司,在吉林省等地区的商务服务中汇聚了大量的人脉以及**,在业界也收获了很多良好的评价,这些都源自于自身的努力和大家共同进步的结果,这些评价对我们而言是比较好的前进动力,也促使我们在以后的道路上保持奋发图强、一往无前的进取创新精神,努力把公司发展战略推向一个新高度,在全体员工共同努力之下,全力拼搏将共同长春市贝臻商务服务供应和您一起携手走向更好的未来,创造更有价值的产品,我们将以更好的状态,更认真的态度,更饱满的精力去创造,去拼搏,去努力,让我们一起更好更快的成长!