欢迎来到金站网
金站网首页
网站导航
客户曾经获得特批,不能直接成为本次赊销放行的依据。按照所提供的灵基资料,审批应由系统中的实时业务事实触发现行制度规则,历史记忆只提供参考。当本单已经触及超额度审批条件时,AI即使记得客户回款表现良好、过去获过特批,也不能据此跳过制度规定的审批环节。
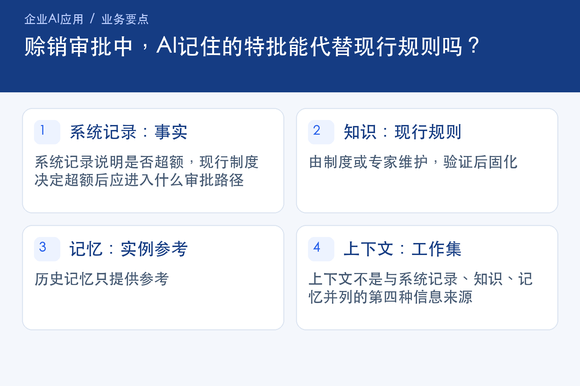
这涉及四类信息的职责划分:系统记录回答当前业务处于什么状态,知识回答应按什么规则处理,记忆补充具体实例的历史经验,上下文则把本次任务需要的信息组织在一起。企业信用管理负责人、财务审批人员与实施团队,建议先明确这些信息各自能证明什么,再讨论如何生成审批建议。
系统记录即资料中的SoR,是实时事实的来源。资料将其描述为实时、现查现用,绑定具体单据或对象,由ERP交易自动写入。在赊销任务中,已用额度、信用额度以及当前逾期状态,应从对应系统记录获取。AI记得的旧余额或上次审批时的状态,不能替代本次查询结果。建议审批建议同时注明事实所对应的客户、单据及查询时点,便于判断依据是否仍然适用。
知识承载规则与准则。资料将其权威性定义为规则,由制度或专家维护,验证后固化。它与实时事实承担不同职责:系统记录说明是否超额,现行制度决定超额后应进入什么审批路径。因此,事实与规则并不是相互替代的关系。建议企业明确制度的适用范围与有效版本,让AI引用能够覆盖本次业务的条款,而不是单凭一段意思相近的制度文字作判断。
记忆则绑定具体实例,资料明确将其定位为参考。客户曾经零逾期、曾获特批、某位审批人的处理习惯,都可以帮助补充背景,但不能自动取得制度效力。尤其要区分两种表述:过去有过例外处理,是对历史的描述;本次可以继续例外处理,则需要现行依据。前者不能自行推出后者,审批人的习惯也不能替代制度条件。
上下文不是与系统记录、知识、记忆并列的第四种信息来源。资料将其定义为按本次任务临场装配的工作集,权威性继承原始来源。这意味着,一段历史特批记忆即使被放进审批窗口,与现行制度紧挨着展示,也仍然只是参考。信息进入同一个窗口,不意味着它们获得相同的效力;AI生成的综合说明,也不应抹去这种差别。
以资料中的赊销场景作为假设示例:信用额度为100万元,本次审批窗口显示合计107万元、超额7万元、当前无逾期;知识规则要求超额度升级财务总监审批;记忆中则有客户A零逾期和特批先例。上述数字与客户称谓只用于解释资料中的示例,并非真实客户业务的反映。在这一条件下,应由超额事实触发升级审批规则,当前无逾期与过去获批都可以作为补充背景,但不能消除超额事实或取消审批要求。
因此,该假设示例中的审批建议,可先说明本单对应的额度与超额状态,再列明触发的制度条款及所需审批层级,随后补充历史特批情况及其参考性质。建议避免将这些信息混写成客户信用良好、参照上次处理等笼统结论。清楚的依据顺序,能让审批人员看见此次处理路径由什么事实触发,也能看见哪些内容只用于辅助判断。
如果历史记忆与当前系统记录出现差异,建议回到各自来源核对。例如,记忆中的零逾期描述只反映其对应历史期间,不能证明当前仍无逾期;本次是否逾期,应查询系统记录。若查询未完成或客户对象尚未匹配清楚,建议明确标注事实待核实,避免用旧记忆补成当前结论。同样,若旧特批所依据的条件不清楚,也不宜把它概括成可持续沿用的客户政策。
历史经验仍有沉淀价值,但从实例经验变为通用规则,需要经过不同于记忆积累的维护过程。资料提出记忆通过汇聚、验证、泛化形成知识,制度或专家维护的内容再经验证固化。企业若发现某类特批具有重复性,建议结合业务条件评估是否应调整制度,并在规则维护完成后应用。不能因为AI多次记住相似处理,就认定企业已经形成新的审批标准。
对智能体实施团队,建议把来源类别和用途保留在任务输入与审批输出中:实时记录用于确认状态,现行知识用于确定路径,历史记忆用于补充背景。更换一张赊销单后,应重新获取对应事实、选择相关记忆并装配上下文;能够复用的是仍然有效且适用的规则,不能沿用上一单的判断结果。这样设计的重点,是使每次审批都有清楚的依据关系:事实触发规则,经验参与解释,特批先例不自行变成新的放行条件。

 搜 索
 汽摩及配件
 礼品工艺
 运动、休闲
 土特产

 访问官网

 我要咨询