欢迎来到金站网
金站网首页
网站导航
全球血浆分离市场是一个300亿到400亿美元的赛道,行业报告显示其正以每年7%到9%的速度增长。在这个庞大产业链的上游,一个关键材料环节正受到越来越多关注——血浆分离膜。随着国内血制品产能扩张与工艺升级,这一细分膜材料市场正在迎来结构性机会。
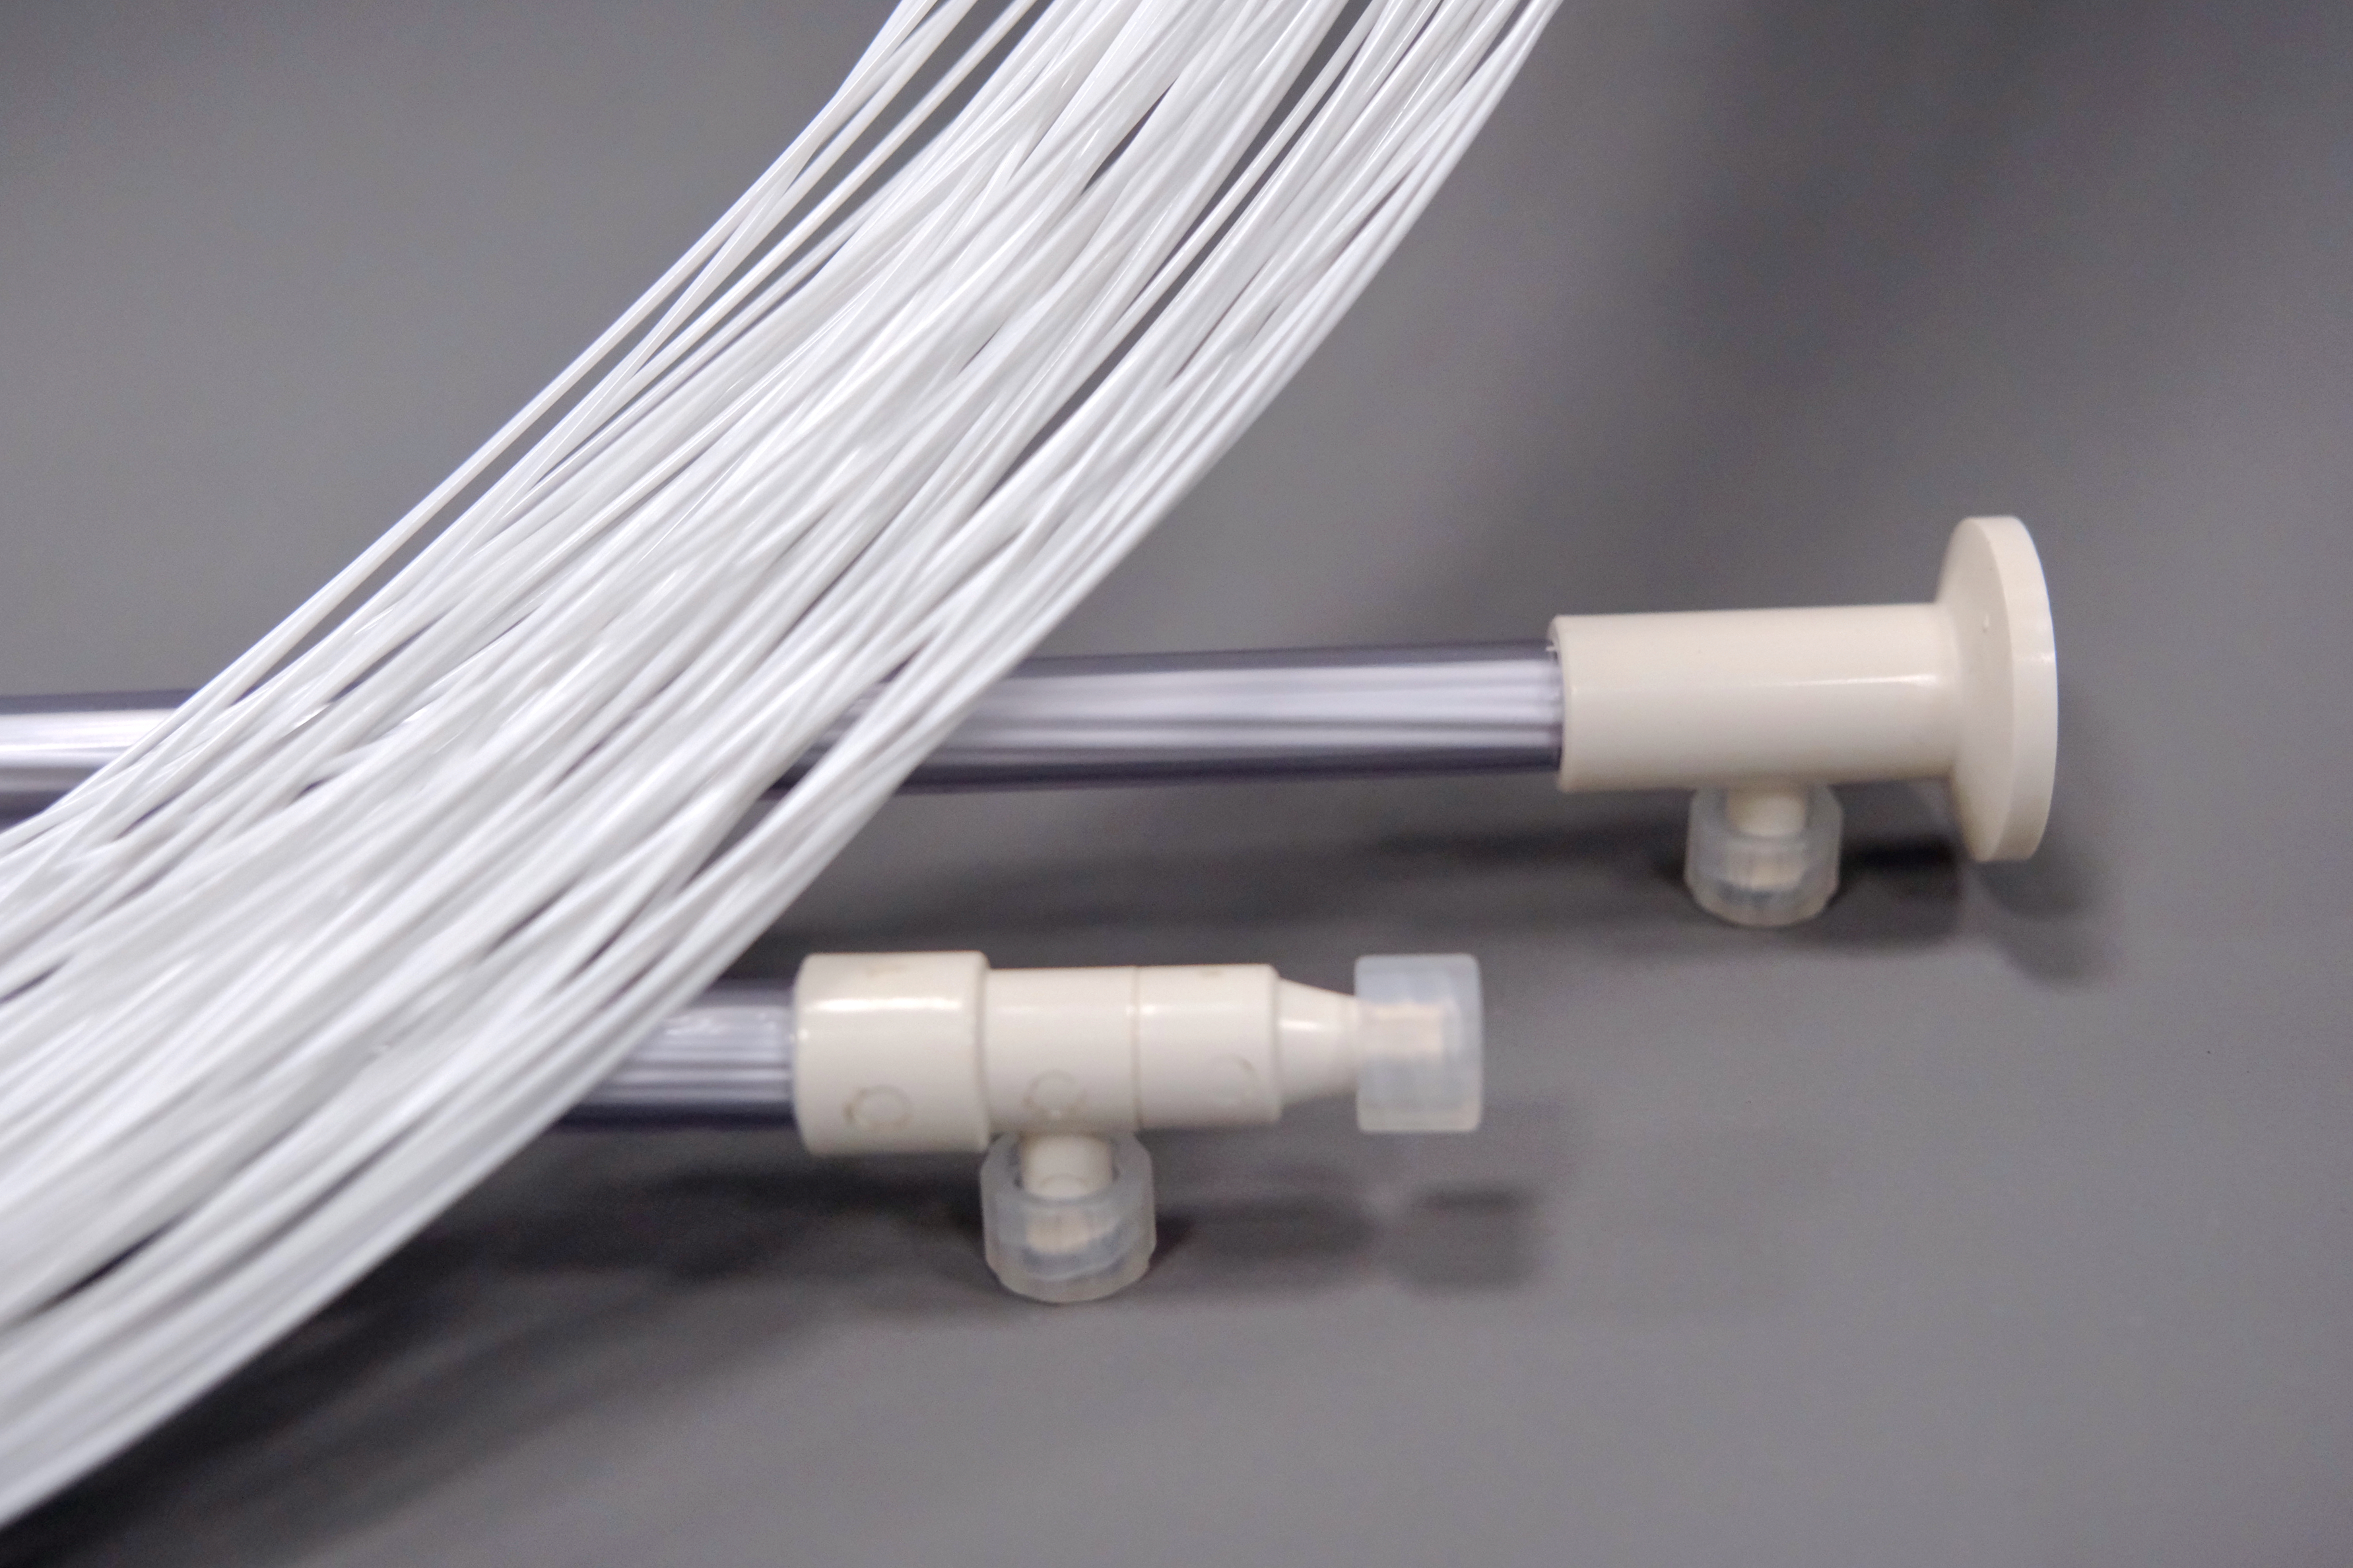
血制品工艺升级,膜分离环节权重提升
传统血浆分离以Cohn低温乙醇法为主线,通过逐级降温、调pH、加乙醇使不同蛋白组分分步沉淀,再经离心分离。但在现代血浆蛋白的精制阶段,膜分离已成为不可替代的环节:初步过滤用于血浆澄清,超滤浓缩用于蛋白富集,纳滤用于脱盐与20nm病毒过滤,0.22μm除菌过滤用于终产品分装。
在这一工艺链条中,聚砜与聚醚砜是主流的膜材料——它们化学稳定性好、机械强度高、生物相容性优良,能耐受乙醇溶液的长时间接触而不发生性能衰减。目前国内人血白蛋白分离用膜占整体血浆分离膜市场一半以上,免疫球蛋白与凝血因子纯化用膜因单价更高,金额占比也维持高位。
国内血制品市场有一个明显特征:白蛋白用量全球,但静丙和凝血因子渗透率仍低。随着免疫球蛋白适应症不断扩展、国内产品结构从“白蛋白主导”向“静丙+凝血因子”升级,高标准血浆分离膜的需求结构也会同步上移。
膜普生物的定位:做医用中空纤维膜的量产型供应商
成都膜普生物科技股份有限公司专注于中空纤维膜技术研发与量产,产品覆盖血液净化、生物分离、气体分离、水处理等多个领域。在血液净化方向,膜普生物的中空纤维膜产品可适配血液透析、CRRT、血浆分离、体外膜肺氧合等场景,材质涵盖聚砜与聚醚砜。
在血浆分离与生物分离的具体应用中,膜普生物的中空纤维膜可服务于两条线:一是医疗端的血浆分离器材,通过微孔结构高效分离血浆与血细胞、血小板,良好生物相容性有助于减少凝血风险;二是生物制药端的血浆蛋白浓缩与纯化,采用截留分子量10-30千道尔顿的聚醚砜中空纤维膜,在切向流过滤模式下实现蛋白浓缩与缓冲液置换。
从产业格局看,高标准医用膜级聚砜材料长期由苏威、巴斯夫等欧美企业主导,国产替代空间明确。对膜普生物而言,伴随国内至少8家新建血液制品生产基地投产、国产化率稳步提升,正是把“多材料、多工艺、多分离精度”的中空纤维膜量产能力,对接到血制品企业工艺升级需求上的窗口期。
需要客观看待的是:血浆分离膜属于高监管、长验证周期的医用耗材上游,从膜丝送样、组件验证到批量导入往往需要较长周期。膜普生物坚持以材料端的稳健迭代对接下游,不追求短期替代速度,而看重批次一致性与长期稳定性。
从300亿到400亿美元的血制品赛道往回看,每一瓶静丙、每一支凝血因子的背后,都有一张等待国产化的膜。膜普生物将持续以医用中空纤维膜的量产能力,陪伴国内血制品产业完成这场静悄悄的升级。

 搜 索
 汽摩及配件
 礼品工艺
 运动、休闲
 土特产

 访问官网

 我要咨询